在企業(yè)會計和財務管理中,管理費用是指企業(yè)為組織和管理生產(chǎn)經(jīng)營活動而發(fā)生的各項費用。其中,勞動保護用品作為保障員工安全與健康的重要物資,其相關的采購、發(fā)放與核算,是管理費用中一個不可忽視的組成部分。
一、勞動保護用品的管理定位
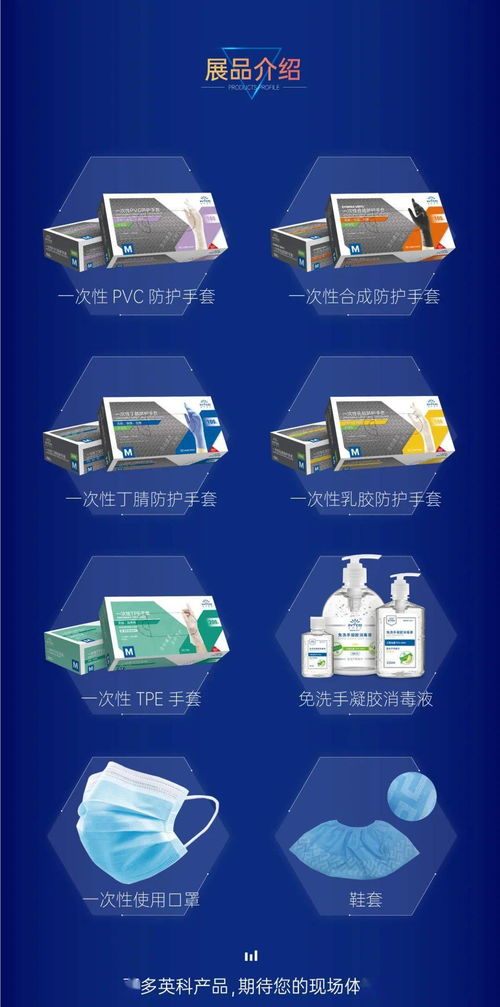
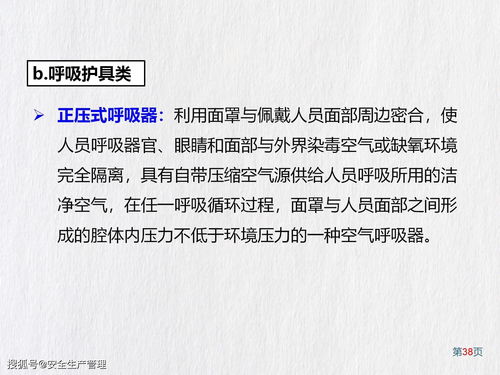
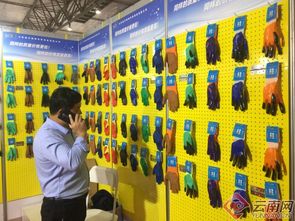
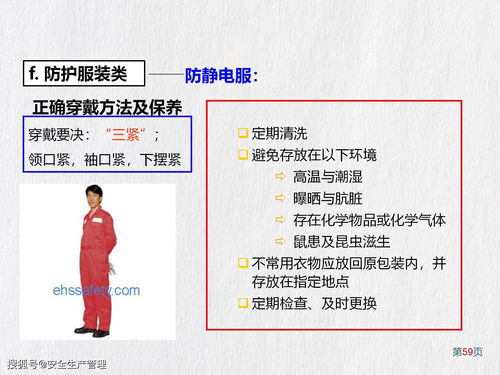
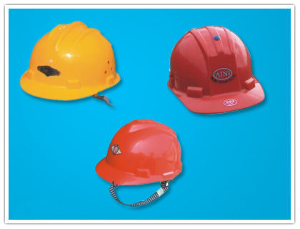
勞動保護用品,簡稱“勞保用品”,是指為保護勞動者在生產(chǎn)過程中的安全與健康,預防職業(yè)病和工傷事故,由用人單位免費提供并強制使用的各種用品、器具和裝備。常見的包括安全帽、防護眼鏡、工作服、手套、安全鞋、呼吸器等。根據(jù)《企業(yè)會計準則》及相關規(guī)定,企業(yè)為員工購置勞動保護用品的支出,通常計入“管理費用”科目下的“勞動保護費”明細科目進行核算。這體現(xiàn)了企業(yè)管理中以人為本、保障安全的基本職責。
二、勞動保護用品銷售的特殊性
雖然勞動保護用品的采購和使用計入企業(yè)管理費用,但市場上也存在專門的“勞動保護用品銷售”行業(yè)和企業(yè)。這些銷售企業(yè)扮演著供應商的角色,其業(yè)務活動和盈利模式與其他商品銷售類似,但其銷售的產(chǎn)品具有特殊性:
- 強制的安全標準:所售產(chǎn)品必須符合國家或行業(yè)規(guī)定的強制性安全標準(如中國的LA認證),產(chǎn)品質(zhì)量直接關系到使用者的生命安全。
- 需求相對穩(wěn)定:其需求源于企業(yè)法定的安全生產(chǎn)義務,與企業(yè)生產(chǎn)規(guī)模、員工人數(shù)和行業(yè)風險密切相關,受經(jīng)濟周期波動影響相對較小。
- 采購流程規(guī)范:企業(yè)客戶采購勞保用品通常有規(guī)范的流程,涉及安全部門、采購部門及財務部門,對供應商的資質(zhì)、產(chǎn)品質(zhì)量和售后服務有較高要求。
三、銷售方與采購方的賬務處理
從整個經(jīng)濟鏈條看,勞動保護用品的銷售與采購構(gòu)成了對應的兩個環(huán)節(jié):
- 銷售方(供應商):其銷售收入計入“主營業(yè)務收入”或“其他業(yè)務收入”,相應的成本計入“主營業(yè)務成本”。其會計核算遵循一般商品銷售企業(yè)的準則,目標是實現(xiàn)利潤。
- 采購方(使用企業(yè)):購入勞保用品時,根據(jù)用途和領用情況,通常將相關支出借記“管理費用——勞動保護費”。如果購入后先入庫,則先計入“庫存商品”或“原材料”,待領用時再轉(zhuǎn)入管理費用。這部分支出在計算企業(yè)所得稅時,符合條件的可以在稅前據(jù)實扣除。
四、優(yōu)化管理的意義
無論是對于銷售勞保用品的企業(yè),還是采購使用的企業(yè),有效管理都至關重要:
- 對銷售企業(yè)而言:需要深入了解各行業(yè)的安全規(guī)范,提供合規(guī)、優(yōu)質(zhì)、齊全的產(chǎn)品線,并建立專業(yè)的銷售與服務團隊,以在競爭中脫穎而出。
- 對使用企業(yè)而言:合理規(guī)劃勞保用品預算,選擇合格供應商,建立科學的采購、倉儲、發(fā)放和回收制度,不僅能有效控制管理費用,更是履行社會責任、防范安全風險、提升員工歸屬感的關鍵舉措。
勞動保護用品銷售是一個連接生產(chǎn)安全與企業(yè)管理費用的專業(yè)領域。在企業(yè)費用管理的框架下,規(guī)范、高效地處理勞保用品的采購與核算,并選擇可靠的銷售渠道獲取合格產(chǎn)品,是企業(yè)實現(xiàn)安全運營與成本控制雙目標的重要保障。